España
Hacienda cambia la elaboración y firma de las actas de inspección desde el 29 de octubre
La Agencia Tributaria aplica desde el 29 de octubre de 2026 nuevas instrucciones para documentar las inspecciones fiscales, publicadas en el BOE el día anterior. La regulación elimina los modelos oficiales predeterminados y contempla la firma electrónica presencial o a distancia, sin modificar los impuestos ni las sanciones.
Redacción automática · Diario de Valdemoro
- Publicado aquí
- Fecha de la fuente
- (Diario de Avisos (vía Google News · BOE y Gobierno))
La resolución de 19 de octubre de 2026 sustituye a la normativa de 2007 sobre los modelos de actas. El cambio afecta a los documentos que recogen los resultados de las inspecciones de la Agencia Estatal de Administración Tributaria, tanto a particulares como a empresas y autónomos. Actualiza su elaboración, contenido, firma y entrega, pero no amplía las facultades inspectoras ni altera las garantías previstas en la legislación tributaria.
Las actas deberán elaborarse con los sistemas informáticos de la Agencia Tributaria. Aunque desaparece la obligación de ajustarse a los antiguos modelos, seguirán sujetas a los requisitos legales de contenido: identificación del contribuyente, datos de la inspección, hechos comprobados y, cuando proceda, propuesta de liquidación. Cada documento tendrá un identificador único y sus páginas deberán numerarse de forma consecutiva. La resolución adapta las instrucciones a una modificación del reglamento tributario de 2017.
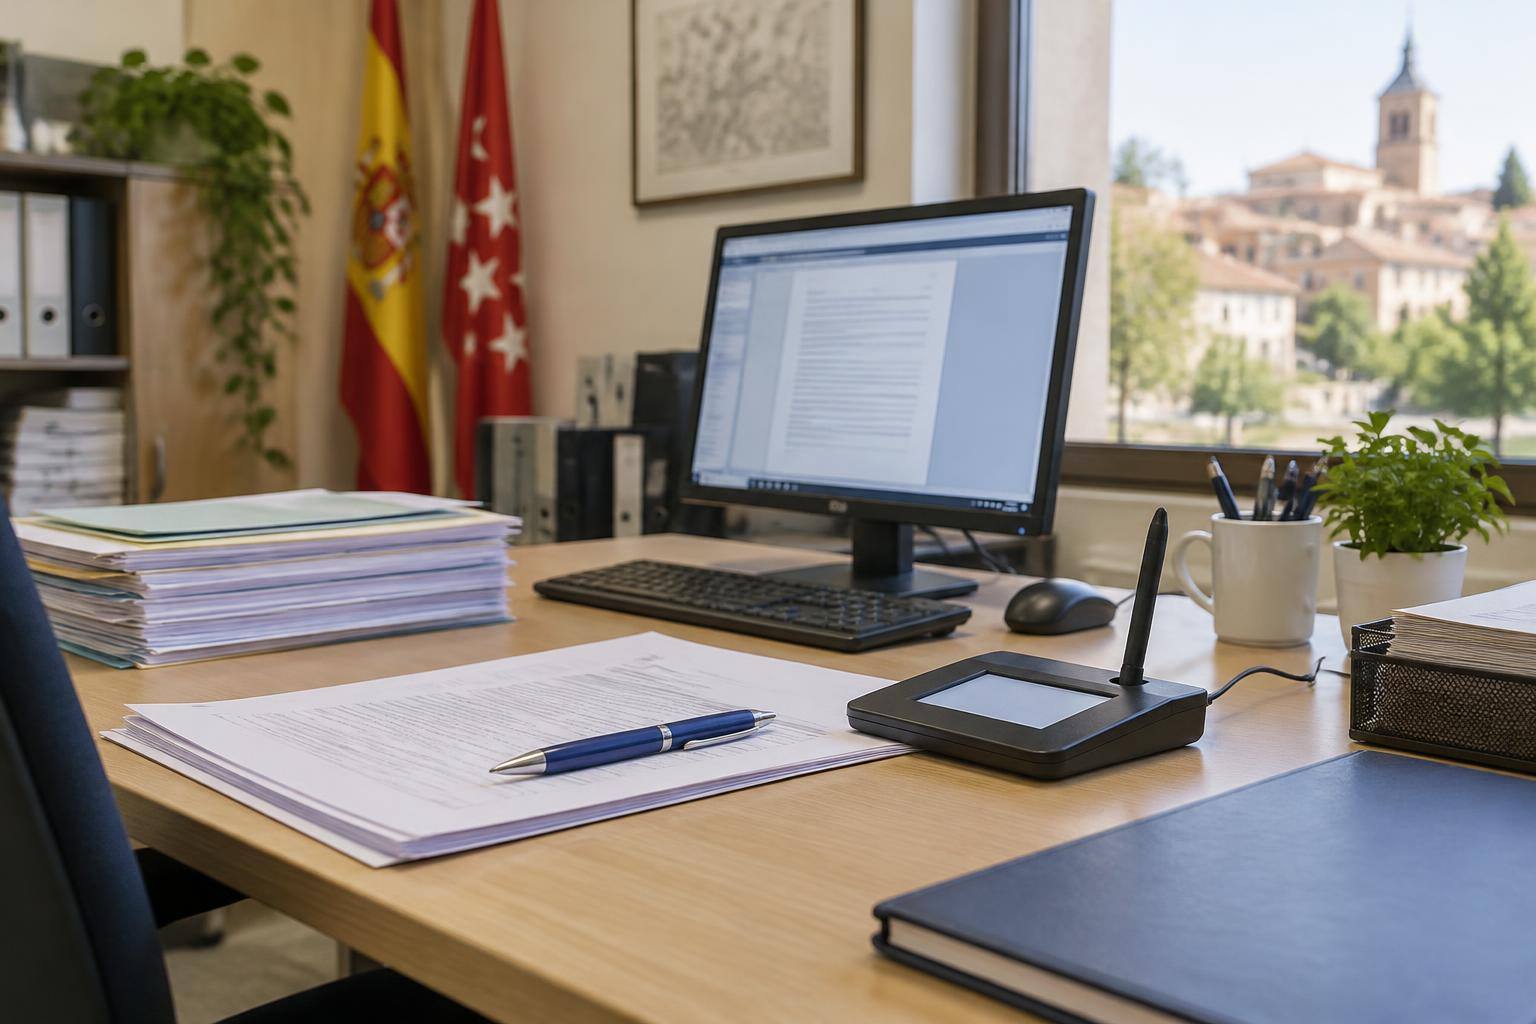
La firma electrónica podrá realizarse presencialmente, mediante los dispositivos habilitados por Hacienda, o a distancia, a través de su sede electrónica y con videoconferencia u otros medios similares. Esta última modalidad exige la conformidad del contribuyente y que la Administración decida utilizarla. También requiere comunicación simultánea de imagen y sonido, interacción entre las partes y transmisión segura de los documentos. Si no pueden emplearse los procedimientos electrónicos previstos, se mantiene la firma manuscrita.
Continúan las tres clases de actas: las de conformidad, cuando el contribuyente acepta los hechos y la propuesta de liquidación; las de disconformidad, cuando rechaza la propuesta, no firma o no comparece; y las actas con acuerdo. Estas últimas corresponden a determinados supuestos recogidos en la Ley General Tributaria, entre ellos valoraciones que no pueden cuantificarse con certeza.
Si el contribuyente se niega a firmar, los funcionarios podrán suscribir el acta dejando constancia de esa negativa. Cuando haya comparecido, el documento se considerará notificado conforme a las disposiciones legales aplicables. Si no comparece, la Agencia Tributaria deberá enviarle un ejemplar por un medio que asegure la eficacia de la actuación. En las actas de conformidad o con acuerdo que impliquen una cantidad pendiente de ingreso, Hacienda facilitará la documentación para efectuar el pago.
Fuentes
Comentarios (0)
Los comentarios de esta noticia ya están cerrados. Se abren durante 7 días desde la publicación.
Cómo se elaboró esta pieza
Pieza redactada automáticamente por IA a partir de la fuente enlazada.
No ha sido revisada por una persona. Más sobre nuestro método